Free cash flow negativo per 42,4 miliardi, soprattutto per 50,7 miliardi di acquisti legati all’intelligenza artificiale.
Chi considerava AWS un business ormai maturo, destinato a rallentare, ieri sera ha dovuto rivedere i propri modelli. Nei risultati del terzo trimestre, chiuso il 30 settembre e diffusi ieri, 29 ottobre, il comunicato ufficiale di Amazon indica per la divisione cloud una crescita delle vendite nette del 39,3% su base annua. Il run rate, cioè il ricavo annualizzato proiettato sul ritmo attuale, arriva così a 184 miliardi di dollari. Nello stesso trimestre Amazon ha registrato il margine operativo più alto della sua storia. Eppure il titolo ha perso oltre il 6% nelle contrattazioni after hours. È un benchmark che non torna, e conviene capire perché anche se il vostro lavoro quotidiano riguarda il traffico organico e non i bilanci.
AWS accelera proprio quando tutti si aspettavano il plateau
Il dato controintuitivo è la curva. Nel secondo trimestre 2026 AWS era cresciuta di circa il 37%. Ora sale al 39,3%, e secondo l’analisi di CNBC sui conti di AWS si tratta del tasso di crescita più alto dal quarto trimestre 2021. Un business di queste dimensioni, di norma, rallenta. Questo invece accelera.
Il resto del conto economico va nella stessa direzione. Le vendite nette complessive sono cresciute del 12%, a 201,9 miliardi di dollari, contro i 180,2 miliardi del terzo trimestre 2025. L’utile operativo è stato di 28,1 miliardi, con un margine del 13,9%: è il valore più alto mai raggiunto dall’azienda. L’utile netto è sceso a 20,7 miliardi (1,89 dollari per azione diluita) dai 21,2 miliardi (1,95 dollari) di un anno prima, ma si tratta di un effetto contabile. Nel terzo trimestre 2025 il risultato includeva infatti 9,5 miliardi di plusvalenze ante imposte legate agli investimenti in Anthropic, che quest’anno non si sono ripetute. Al netto di questo confronto, il trimestre è da record su quasi ogni metrica. Resta quindi la domanda: se tutto va così bene, perché il mercato ha venduto?
Il record che brucia cassa
La risposta è che il mercato non ha guardato il conto economico, ha guardato la cassa. Secondo la ricostruzione di CNBC sulla trimestrale, il free cash flow di Amazon sugli ultimi dodici mesi (trailing twelve months) è negativo per 42,4 miliardi di dollari. Il free cash flow è la liquidità che resta dopo aver pagato gestione e investimenti. Rispetto all’anno precedente la variazione è del 386%. Per un’azienda che chiude il trimestre con il margine più alto della sua storia, è un paradosso solo apparente.
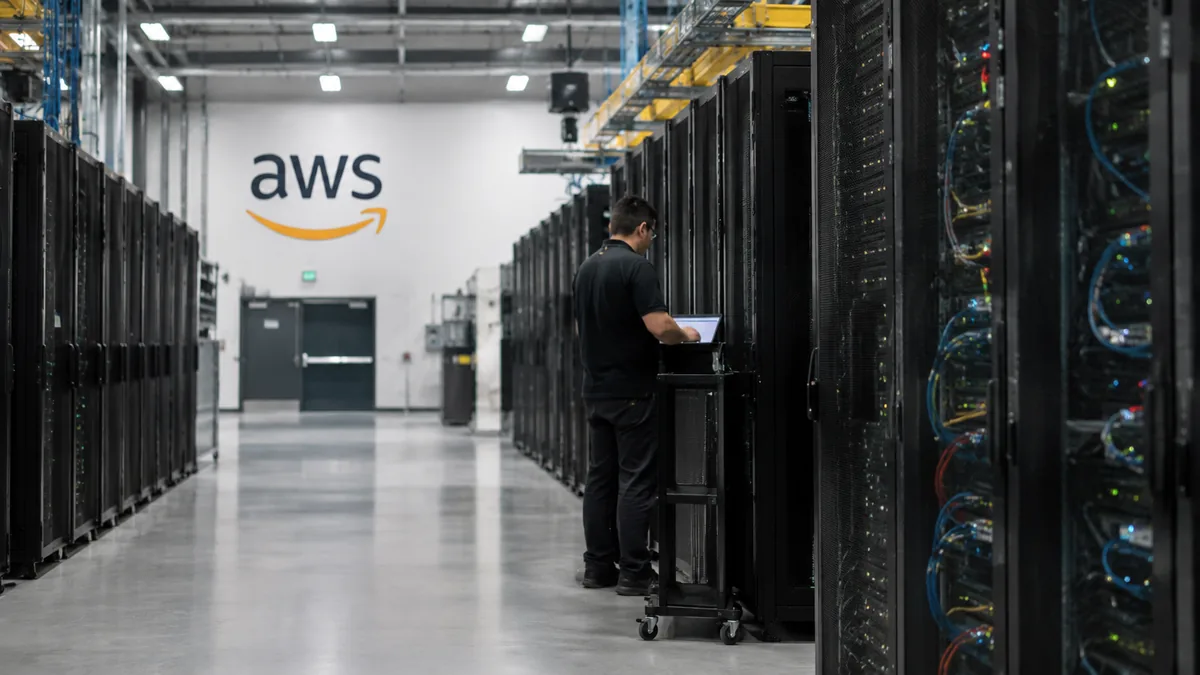
La causa la indica la stessa Amazon. Nel documento sui risultati diffuso dall’azienda, il peggioramento viene ricondotto soprattutto a un aumento su base annua di 50,7 miliardi di dollari negli acquisti di immobili e attrezzature, al netto di vendite e incentivi. La società precisa che questo incremento riflette principalmente gli investimenti in intelligenza artificiale. Si tratta di capex, cioè spesa in conto capitale: data center, server, chip. Sono asset che generano ricavi solo negli anni successivi, mentre la cassa esce subito.
Il calo di oltre il 6% nell’after hours va letto quindi come un giudizio sul prezzo della corsa all’AI, non sulla salute operativa del gruppo. Gli investitori premiano la crescita di AWS ma chiedono quanto costerà mantenerla e quando quella spesa tornerà indietro sotto forma di cassa. È un trade-off esplicito: Amazon sacrifica la liquidità di oggi per una posizione sull’infrastruttura di domani. La domanda più interessante, però, è un’altra: perché accetta di pagarlo?
Chi controlla l’infrastruttura controlla la visibilità
Rovesciamo la prospettiva. La cassa negativa non è una follia contabile: è il biglietto d’ingresso per non perdere terreno contro Microsoft e Google, che corrono più veloci di quanto lasci intendere il primato di AWS. Sempre secondo CNBC, Azure ha raggiunto il 72% delle dimensioni di AWS, contro il 58% di due anni fa. Google Cloud, nello stesso trimestre, è «più che raddoppiato». AWS resta il leader: secondo i dati di Synergy Research riportati da il confronto di CRN tra i tre hyperscaler, nel secondo trimestre 2026 deteneva il 28% del mercato delle infrastrutture cloud. Ma il distacco si sta riducendo, e chi rallenta gli investimenti rischia di cedere quote proprio nella fase in cui i carichi AI si distribuiscono tra i fornitori.
Cosa c’entra tutto questo con chi lavora sulla SEO e sul traffico organico? Le piattaforme su cui gireranno la ricerca, le risposte generate dall’AI (come gli AI Overviews, i riassunti automatici che Google mostra in cima alla SERP, la pagina dei risultati) e l’inventario pubblicitario si stanno concentrando in poche mani. Chi possiede l’hardware finisce per orientare anche le regole di distribuzione dell’attenzione. Un segnale arriva dall’ecosistema Amazon stesso. Secondo Nielsen, la quinta stagione del Thursday Night Football su Prime Video ha registrato una media di 17,7 milioni di spettatori nelle prime sei partite, il miglior avvio di sempre e il 16% in più rispetto alla media dell’intera stagione precedente.
Audience che si sposta dentro un ecosistema chiuso diventa inventario che quell’ecosistema monetizza alle proprie condizioni.
L’indicazione pratica, da domani mattina, è non legare la strategia di visibilità a un solo ecosistema. I tre giganti del cloud stanno spendendo cifre senza precedenti per possedere l’infrastruttura AI su cui passeranno ricerca e attenzione. Conviene allora monitorare dove migrano audience e inventario, dallo streaming sportivo alle risposte generate, misurare quanto traffico arriva da ciascun canale e quanto ne dipende. E diversificare le fonti di visibilità prima che le regole le scriva chi ha pagato l’hardware.