Hilton e Marriott guidano due classifiche diverse: la visibilità aggregata nasconde fasi del funnel con valore economico molto diverso
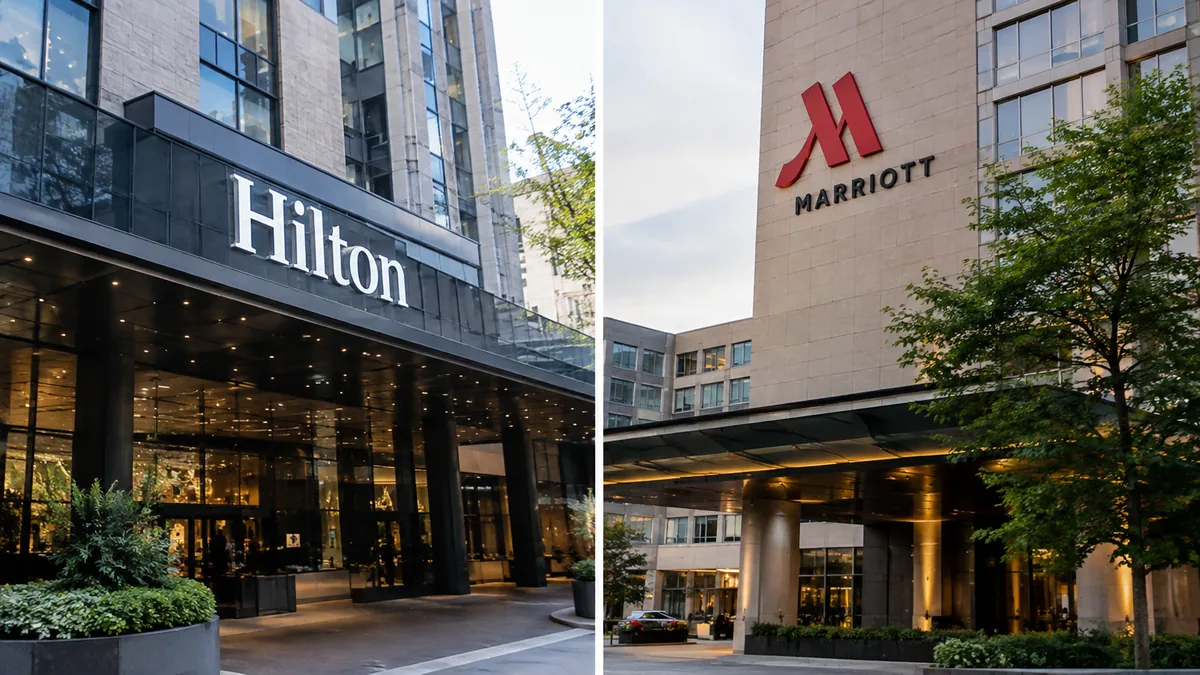
Nella categoria hotel ci sono due primi posti, e quale sia quello “vero” dipende dal motore che si osserva. Secondo il report di BrightEdge sui viaggi delle festività, Hilton guida le Google AI Overviews con il 28,3% di visibilità, mentre Marriott è in testa su ChatGPT con il 29,4%. Stessa categoria, stesso periodo di rilevazione, due leader diversi. I dati si riferiscono ad agosto 2026 e sono stati pubblicati lo scorso 21 ottobre, quindi non si tratta di una fotografia dell’ultima ora. Il punto, però, non è stabilire chi abbia vinto. Bisogna capire che cosa misura davvero questa “vittoria”. Se solo una piccola parte delle domande rivolte ai motori AI arriva da chi è pronto a prenotare, la quota di visibilità aggregata rischia di dire molto meno di quanto sembri.
Due primi posti per la stessa categoria
Il report fotografa una concentrazione evidente anche tra le piattaforme di prenotazione. Su Google AI Overviews Expedia raggiunge il 31,3% di visibilità, più del doppio del 14,4% di Kayak. Letti così, i numeri confermano un’impressione diffusa tra chi lavora nel travel marketing. Secondo un’analisi di Skift Research sul passaggio dalle keyword al contesto, queste sintesi generate dall’AI tendono a favorire una manciata di grandi operatori e rafforzano un modello winner-takes-all.
Chi si occupa di ottimizzazione dovrebbe però trattare con cautela una metrica come la share of voice. Il caso Hilton–Marriott mostra che la classifica cambia con la superficie misurata, un po’ come un test A/B che dà vincitori diversi su segmenti di traffico diversi. Prima di dichiarare un vincitore conviene chiedersi su quale popolazione si sta misurando. Nelle risposte AI la domanda equivalente è: visibili in quali richieste?
Il funnel che le classifiche non mostrano
Se invece di chiedersi chi vince ci si chiede in quale momento del percorso dell’utente si vince, il quadro cambia. Secondo l’analisi di Profound sullo stato della AI search nei viaggi, il 40,1% dei prompt analizzati appartiene alla fase di sogno e ispirazione, cioè alla parte alta del funnel. Solo l’8% indica un viaggiatore pronto a prenotare. In altre parole, la grande maggioranza delle conversazioni con i motori AI avviene prima che l’utente abbia deciso dove andare, e ancora prima di scegliere dove dormire o con chi volare.
I dati di BrightEdge mostrano che la presenza dei brand cambia molto lungo questo percorso. Nel campione di Google AI Overviews monitorato, le piattaforme di prenotazione compaiono nel 12% dei prompt di ispirazione, nel 25% di quelli di confronto e nel 38% dei prompt con intenzione di prenotazione. Lo scarto più netto riguarda le domande sul budget: le piattaforme di prenotazione appaiono nel 78% delle risposte legate al prezzo, contro il 17% delle altre risposte. Quando l’utente parla di soldi, gli aggregatori entrano quasi sempre nella risposta. Quando sta ancora immaginando il viaggio, molto meno.
Su questi numeri serve un’avvertenza metodologica. La distribuzione del funnel (40,1% contro 8%) viene dal dataset di Profound, mentre le percentuali di presenza per fase vengono dal campione di BrightEdge. Si tratta di due fonti con perimetri, tassonomie dei prompt e criteri di classificazione che non conosciamo nel dettaglio e che non sono necessariamente comparabili. Incrociarle serve a formulare un’ipotesi, non a quantificare un effetto. L’ipotesi però è chiara: una quota di visibilità aggregata mescola fasi del funnel con valore economico molto diverso. Un brand che presidia bene il segmento di prenotazione può risultare “forte” in un dato medio che pesa soprattutto domande in cui la decisione non è ancora stata presa.
Lo spazio lasciato a Reddit e YouTube
Mettendo a confronto le due estremità del funnel, il contrasto è netto. Secondo BrightEdge, come riportato da Search Engine Journal nella sua analisi dei dati, i brand affermati (American, Royal Caribbean, Expedia) dominano le risposte AI nelle rispettive categorie. Le query soggettive di ispirazione sono invece meno dominate dai brand e lasciano spazio a Reddit, YouTube e ai siti di viaggio più piccoli. Il fondo del funnel, dove il budget e la prenotazione richiamano gli aggregatori, è presidiato dai grandi. La parte alta, quella che secondo Profound raccoglie la quota più ampia dei prompt, resta più aperta.
Da qui non si può concludere che conviene spostare investimenti sulla fase di ispirazione. Nessuno dei dati disponibili collega la presenza in una risposta di ispirazione a una prenotazione successiva. Manca l’attribuzione, manca un gruppo di controllo, manca qualsiasi misura di incrementalità. È plausibile che comparire quando l’utente sta ancora sognando la meta influenzi la scelta finale. Ma senza un esperimento resta un’ipotesi, per quanto ragionevole.
La quota di visibilità nelle risposte AI è una metrica seducente ma incompleta. Senza sapere in quale fase del funnel appare un brand, non si sa che cosa si sta vincendo. Prima di investire sulla parte alta del funnel andrebbe verificato se la presenza nelle query di ispirazione, dove i grandi brand sono più deboli, produca conversioni misurabili o soltanto notorietà. Per rispondere servirebbero coorti di utenti esposti e non esposti, finestre di attribuzione coerenti con i tempi lunghi di pianificazione di un viaggio e campioni abbastanza ampi da rilevare effetti piccoli.